Những Mặt Hàng Nhập Khẩu Trung Quốc Được Miễn Thuế 0%
Nhập hàng Trung Quốc chính ngạch là lựa chọn phổ biến của nhiều doanh nghiệp Việt Nam nhờ nguồn cung đa dạng và giá thành cạnh tranh. Tuy nhiên, thuế nhập khẩu là một trong những yếu tố ảnh hưởng trực tiếp đến giá vốn và lợi nhuận của mỗi lô hàng. Vậy những mặt hàng nhập khẩu Trung Quốc được miễn thuế 0% gồm những gì? Làm thế nào để xác định một sản phẩm có đủ điều kiện hưởng ưu đãi thuế quan? Trên thực tế, mức thuế 0% không áp dụng đồng loạt cho mọi hàng hóa từ Trung Quốc mà phụ thuộc vào mã HS, xuất xứ, biểu thuế và hồ sơ hợp lệ. Trong bài viết này, Ship Trung Việt sẽ giúp bạn hiểu rõ các nhóm hàng có thể được hưởng ưu đãi, cách tra cứu thuế suất và những lưu ý quan trọng để chủ động chi phí khi nhập khẩu.
Việc nắm rõ danh sách các mặt hàng nhập khẩu Trung Quốc miễn thuế 0% sẽ giúp doanh nghiệp:
- Tối ưu chi phí nhập khẩu
- Chủ động kế hoạch kinh doanh
- Tăng lợi nhuận
- Hạn chế rủi ro về thuế và hải quan
1. Hàng miễn thuế nhập khẩu là gì?
Hàng miễn thuế nhập khẩu là những mặt hàng khi nhập khẩu vào Việt Nam không phải nộp thuế nhập khẩu theo quy định của pháp luật hoặc được áp dụng thuế suất ưu đãi đặc biệt 0% theo các hiệp định thương mại tự do như ACFTA hoặc RCEP.
Tuy nhiên, doanh nghiệp cần lưu ý:
- Miễn thuế nhập khẩu không đồng nghĩa miễn thuế VAT
- Một số mặt hàng vẫn có thể chịu thuế GTGT hoặc thuế tiêu thụ đặc biệt
- Việc miễn thuế chỉ áp dụng khi đáp ứng đầy đủ điều kiện về hồ sơ, xuất xứ và mục đích sử dụng hàng hóa
2. Nhập khẩu hàng hóa từ Trung Quốc có những loại thuế nào?
Khi nhập khẩu hàng hóa từ Trung Quốc vào một quốc gia nào đó, thông thường sẽ có những các loại thuế sau đây:
Thuế giá trị gia tăng (VAT)
- Thuế VAT= (Giá trị hải quan của hàng nhập khẩu + thuế tiêu thụ đặc biệt (nếu có) + thuế nhập khẩu(Nếu có)) * thuế suất thuế VAT
Thuế suất VAT sẽ phụ thuộc vào từng loại hàng hóa và thường sẽ nằm trong khoảng từ 0% đến 10%.
Thuế nhập khẩu
- Thuế NK= (Giá trị hải quan của hàng nhập khẩu * Thuế tiêu thụ đặc biệt)* thuế NK
Thuế tiêu thụ đặc biệt
- Thuế tiêu thụ đặc biệt = Giá trị hải quan hàng nhập khẩu * thuế tiêu thụ đặc biệt
Thuế tiêu thụ đặc biệt chỉ áp dụng cho các mặt hàng bị hạn chế tiêu thụ như rượu, bia, thuốc lá, ô tô… Các mặt hàng như quần áo, giày dép, phụ kiện, nước hoa… sẽ không phải chịu thuế tiêu thụ đặc biệt khi nhập khẩu vào Việt Nam.
Đồng thời, những mặt hàng được miễn thuế nhập khẩu từ Trung Quốc sẽ không phải chịu các loại thuế được đề cập ở trên.
Sự khác biệt giữa “Hàng miễn thuế” và “Hàng hưởng thuế suất 0% do C/O Form E”
Nhiều doanh nghiệp thường nhầm lẫn giữa các mặt hàng miễn thuế nhập khẩu theo quy định và hàng được hưởng thuế suất 0% nhờ hiệp định thương mại.
- Hàng miễn thuế: Là các mặt hàng thuộc diện miễn thuế theo quy định hàng miễn thuế nhập khẩu (ví dụ: hàng gia công xuất khẩu, hàng mẫu, tài sản di chuyển,…). Những mặt hàng này không phải nộp thuế nhập khẩu.
- Hàng hưởng thuế 0% do C/O Form E: Là hàng hóa thương mại thông thường nhưng đáp ứng điều kiện xuất xứ theo hiệp định ACFTA và có C/O Form E hợp lệ. Khi đó, hàng hóa được áp dụng mức thuế suất 0% theo biểu thuế nhập khẩu ưu đãi đặc biệt Trung Quốc.
3. Những mặt hàng được miễn thuế nhập khẩu từ Trung Quốc
Theo các văn bản pháp luật hiện hành, danh mục hàng hóa được miễn thuế nhập khẩu từ Trung Quốc sẽ bao gồm:
3.1. Hàng gia công, lắp ráp hoặc tái chế tại Việt Nam
Áp dụng theo quy định hàng miễn thuế nhập khẩu đối với nguyên liệu, linh kiện phục vụ sản xuất - gia công:
- Linh kiện điện tử, phụ tùng máy móc nhập về để gia công, lắp ráp.
- Hàng hóa tái chế phục vụ sản xuất công nghiệp.
- Sản phẩm sản xuất tại khu chế xuất, khu công nghiệp, khu phi thuế quan hoặc khu vực tự do cảng hàng không.
3.2. Hàng tạm nhập tái xuất, tạm xuất tái nhập
Dưới đây là các trường hợp cụ thể về các loại hàng hóa được tạm nhập, tái xuất hoặc nhập khẩu với mục đích cụ thể:
- Hàng hóa nhập khẩu để phục vụ cho hoạt động sản xuất trong lĩnh vực dầu khí: Bao gồm các nguyên liệu, vật tư và máy móc cần thiết cho việc khai thác, chế biến và sản xuất dầu khí.
- Hàng hóa nhập khẩu để phục vụ cho hoạt động đóng tàu, xuất khẩu tàu biển: Bao gồm các linh kiện và vật liệu cần thiết để xây dựng và trang bị tàu biển trước khi xuất khẩu chúng.
- Nguyên liệu, vật tư, linh kiện, bán thành phẩm và sản phẩm hoàn chỉnh nhập khẩu để sản xuất hàng hoá xuất khẩu: Cung cấp các yếu tố sản xuất cần thiết để sản xuất hàng hóa để xuất khẩu sang thị trường quốc tế.
- Hàng hóa nhập khẩu phục vụ cho an ninh quốc phòng, nghiên cứu khoa học và phát triển công nghệ: Bao gồm các thiết bị, công cụ và vật dụng chuyên dùng cho mục đích an ninh, nghiên cứu và phát triển công nghệ.
- Hàng hóa nhập khẩu không có mục đích thương mại: Những hàng hóa chỉ được nhập khẩu với mục đích sử dụng cá nhân hoặc để thực hiện các hoạt động không liên quan đến việc buôn bán.
- Các loại giống cây trồng, vật nuôi, phân bón, thuốc bảo vệ thực vật: Được nhập khẩu để cung cấp nguồn giống tốt, vật nuôi, phân bón và thuốc bảo vệ thực vật cho nhu cầu sản xuất nông nghiệp.
- Hàng hóa nhập nhập khẩu phục vụ cho hoạt động in ấn và đúc tiền: Bao gồm các thiết bị, máy móc và nguyên liệu cần thiết cho việc in ấn và sản xuất tiền tệ.
3.3. Nguyên liệu, vật tư, linh kiện trong nước chưa sản xuất được
Nhằm hỗ trợ sản xuất trong nước, Nhà nước cũng miễn thuế cho một số nhóm hàng hóa:
- Nguyên liệu, vật tư, linh kiện nhập khẩu để sản xuất và lắp ráp trang thiết bị y tế
- Nguyên liệu, vật tư, linh kiện được miễn thuế nhập khẩu trong thời hạn 5 năm
- Phụ tùng, linh kiện nhập khẩu thuộc loại chưa sản xuất trong nước, phục vụ cho quá trình sản xuất và lắp ráp phương tiện vận tải công cộng như: xe buýt, xe chuyên dụng
- Nguyên liệu, vật tư, linh kiện nhập khẩu để sản xuất sản phẩm công nghệ, nội dung số và phần mềm.
3.4. Các trường hợp hàng miễn thuế nhập khẩu khác
Ngoài các nhóm kể trên, trong danh mục hàng miễn thuế nhập khẩu Trung Quốc còn có các trường hợp đặc thù:
- Quà tặng: Các sản phẩm được tặng kèm như quà biếu, quà lưu niệm thường được áp dụng chính sách ưu đãi về thuế để hỗ trợ việc hoạt động tặng quà, quảng bá thương hiệu.
- Hàng hoá của tổ chức và cá nhân được hưởng những ưu đãi về thuế: Bao gồm các sản phẩm mà tổ chức và cá nhân nhập khẩu hoặc xuất khẩu có thể được hưởng các chế độ thuế ưu đãi từ chính phủ.
- Hành lý của người xuất nhập cảnh: Đây là hàng hóa cá nhân mang theo khi xuất nhập cảnh, thường được áp dụng chính sách miễn thuế hoặc giảm thuế để hỗ trợ cho việc đi lại và sinh hoạt cá nhân.
- Hàng hoá trao đổi mua bán giữa những người dân sát biên giới: Các mặt hàng mà người dân mua bán trực tiếp với nhau ở khu vực gần biên giới thường có các chính sách thuế hỗ trợ hoặc giảm thiểu để thúc đẩy hoạt động buôn bán.
- Các sản phẩm thân thiện với môi trường: Những sản phẩm được sản xuất hoặc kinh doanh theo tiêu chí bảo vệ môi trường thường được hưởng các chương trình ưu đãi về thuế để khuyến khích sử dụng và phát triển hơn trong thị trường.
- Các mặt hàng da trăn có nguồn gốc từ hoạt động nuôi sinh sản: Hàng hóa từ da trăn nuôi sản xuất được thúc đẩy bởi các chính sách ưu đãi nhằm bảo vệ loài động vật hoang dã và khuyến khích phát triển bền vững trong ngành công nghiệp da.
- Trầm hương được sản xuất từ Dó bầu trồng: Loại trầm hương này thường được hỗ trợ bởi chính sách thuế để thúc đẩy sản xuất và tiêu thụ, đồng thời đảm bảo nguồn nguyên liệu được quản lý bền vững.
- Vàng nguyên liệu xuất nhập khẩu của ngân hàng nhà nước Việt Nam: Các giao dịch liên quan đến vàng nguyên liệu được xem xét các chính sách thuế nhất định theo quy định của ngân hàng nhà nước nhằm kiểm soát việc nhập xuất vàng và quản lý tài chính đúng quy định.
4. Danh mục hàng hóa được hưởng thuế 0% theo Hiệp định ACFTA
Theo Hiệp định Thương mại tự do ASEAN - Trung Quốc (ACFTA), nhiều mặt hàng khi đáp ứng điều kiện xuất xứ sẽ được áp dụng mức thuế suất 0%. Đây chính là nhóm hàng hưởng thuế 0% từ Trung Quốc theo biểu thuế ưu đãi đặc biệt, giúp doanh nghiệp tiết kiệm đáng kể chi phí nhập khẩu so với thuế suất MFN thông thường.
Điều kiện để hưởng ưu đãi thuế quan C/O Form E hợp lệ
Nhiều doanh nghiệp thắc mắc hàng có C/O form E được miễn thuế không. Câu trả lời là: hàng hóa thương mại có thể được áp dụng thuế suất 0% nếu đáp ứng đầy đủ điều kiện xuất xứ và có C/O Form E hợp lệ.
Điều kiện bao gồm:
- Có C/O Form E bản gốc, hợp lệ, không tẩy xóa.
- Đáp ứng tiêu chí xuất xứ như: WO, PE, RVC, CTH,…
- Thông tin trên C/O phải trùng khớp với Invoice, Packing List, Bill of Lading.
- Lộ trình vận chuyển rõ ràng, đúng quy định vận chuyển trực tiếp.
Các nhóm hàng chủ lực được áp dụng mức thuế 0%
Theo biểu thuế xuất nhập khẩu hiện hành, nhiều hàng hóa được hưởng thuế ưu đãi ACFTA khi có C/O Form E hợp lệ, bao gồm:
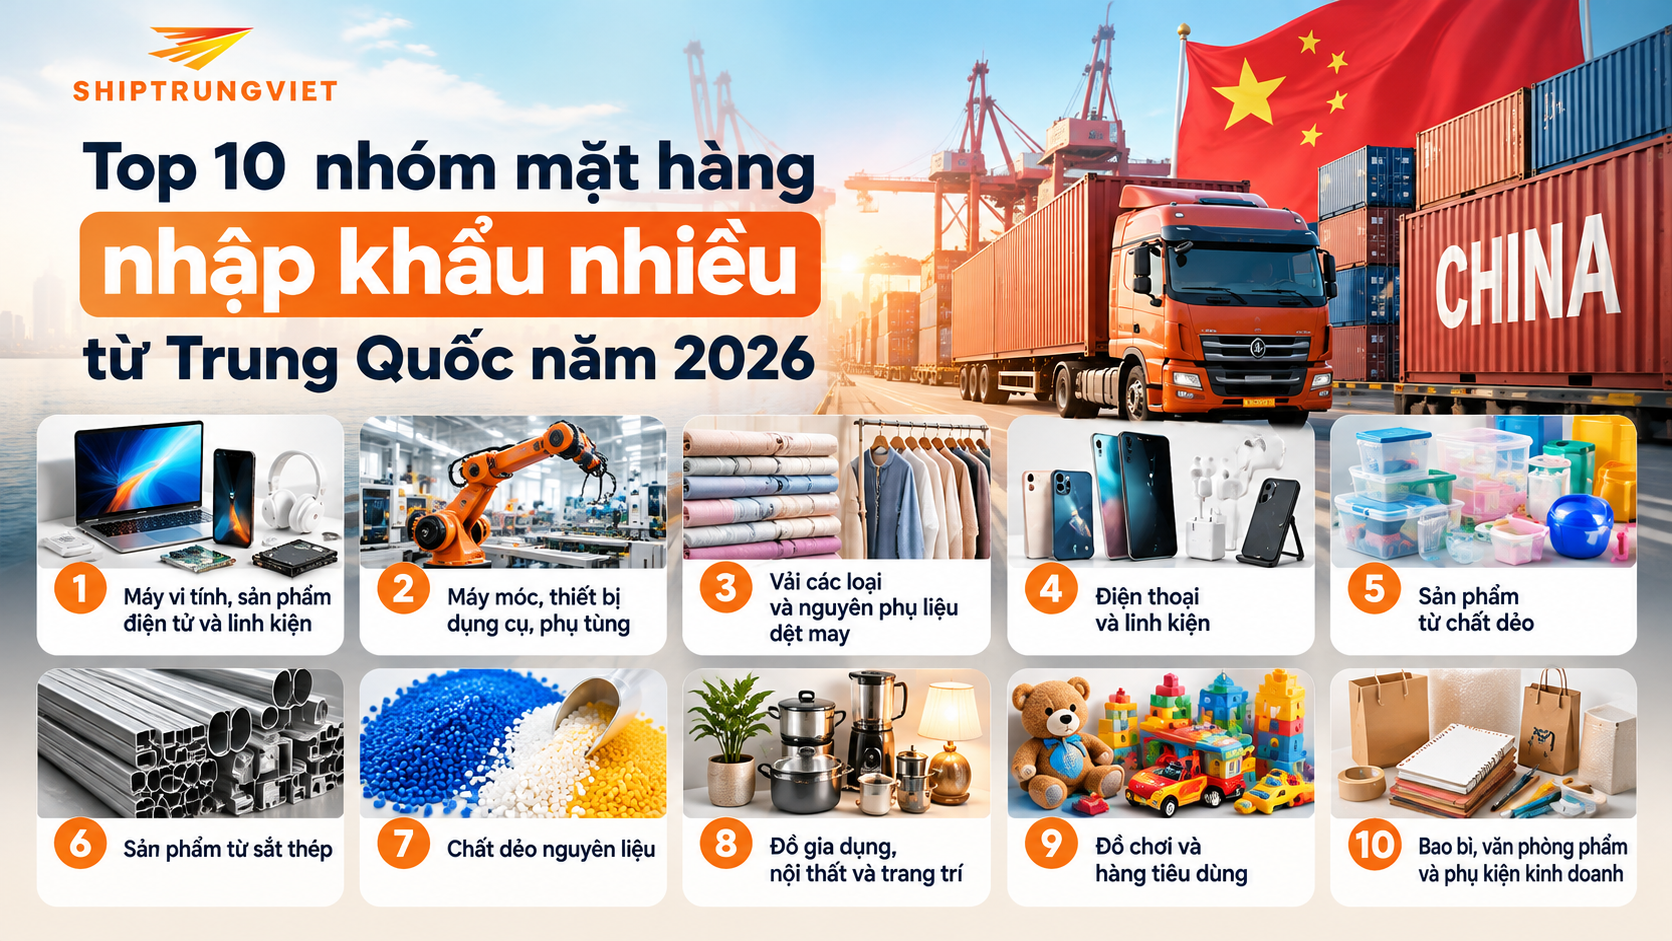
- Máy móc, thiết bị công nghiệp.
- Nông sản (rau củ quả).
- Nguyên phụ liệu dệt may, da giày.
- Hóa chất và linh kiện điện tử.
5. Lợi ích khi nhập khẩu hàng hóa miễn thuế từ Trung Quốc
Việc nhập khẩu hàng hóa từ Trung Quốc được hưởng thuế suất 0% hoặc miễn thuế nhập khẩu mang lại nhiều lợi thế cho doanh nghiệp, đặc biệt trong bối cảnh chi phí vận hành và cạnh tranh thị trường ngày càng cao.
Không chỉ giúp tối ưu chi phí đầu vào, chính sách miễn thuế còn tạo điều kiện để doanh
- Tiết kiệm chi phí: Việc miễn thuế nhập khẩu giúp doanh nghiệp tiết kiệm đáng kể chi phí, từ đó giảm giá thành sản phẩm và tăng khả năng cạnh tranh trên thị trường.
- Tăng lợi nhuận: Do giảm được chi phí thuế, doanh nghiệp có thể tăng lợi nhuận, hoặc đầu tư vào các hoạt động khác như marketing, phát triển sản phẩm.
- Cải tiến sản xuất: Nhập khẩu thiết bị, công nghệ mới từ Trung Quốc giúp doanh nghiệp nâng cao năng lực sản xuất, cải thiện chất lượng sản phẩm và quy trình sản xuất.
- Đáp ứng nhu cầu thị trường: Nhập khẩu nguyên liệu và phụ liệu từ Trung Quốc giúp doanh nghiệp đáp ứng nhanh chóng nhu cầu thị trường, đặc biệt là những ngành công nghiệp đòi hỏi nguyên liệu đặc thù.
6. Hướng dẫn làm thủ tục hải quan cho những mặt hàng miễn thuế nhập khẩu từ Trung Quốc
Quy trình làm thủ tục hải quan đối với hàng miễn thuế nhập khẩu nhìn chung tương tự hàng nhập khẩu thông thường. Tuy nhiên, doanh nghiệp cần đặc biệt lưu ý đến:
- Hồ sơ chứng minh xuất xứ
- Điều kiện hưởng ưu đãi thuế
- Mã loại hình nhập khẩu
- Chính sách mặt hàng
Dưới đây là các bước cơ bản khi thực hiện thủ tục hải quan cho những mặt hàng miễn thuế nhập khẩu từ Trung Quốc.
Bước 1: Chuẩn bị hồ sơ hải quan
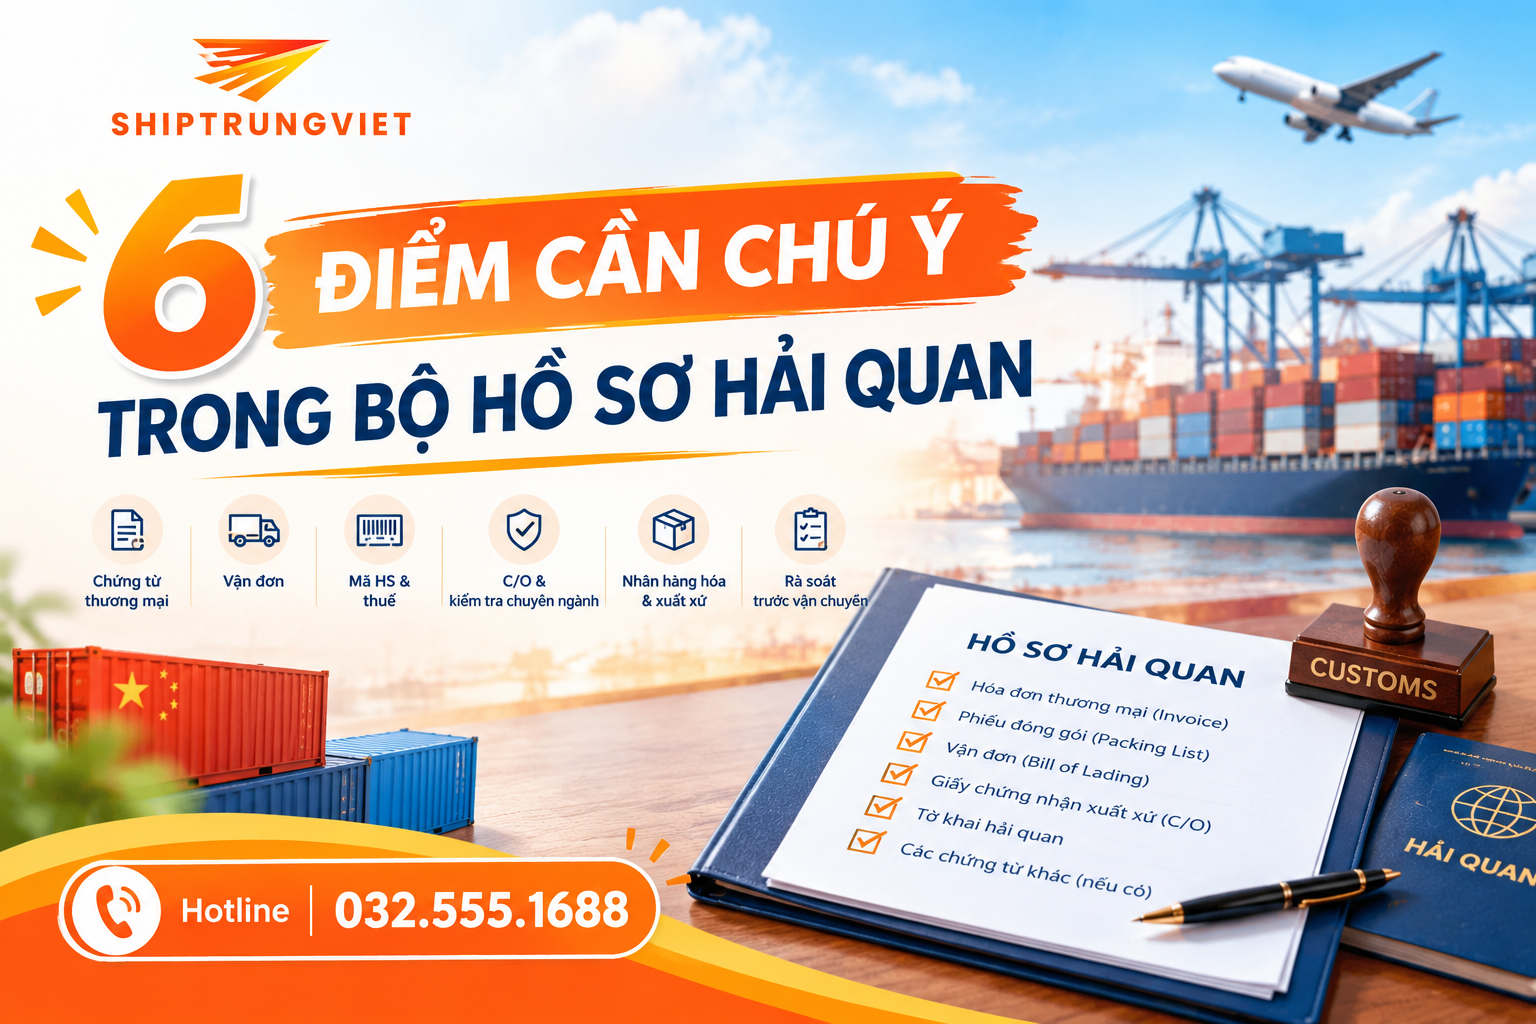
Trước khi khai báo hải quan, doanh nghiệp cần chuẩn bị đầy đủ bộ hồ sơ nhập khẩu theo quy định. Bộ hồ sơ thường bao gồm:
- Tờ khai hải quan
- Hợp đồng thương mại (Sales Contract)
- Hóa đơn thương mại (Commercial Invoice)
- Phiếu đóng gói hàng hóa (Packing List)
- Vận đơn (Bill of Lading)
- C/O Form E bản gốc nếu hưởng ưu đãi ACFTA
- Giấy phép nhập khẩu đối với hàng thuộc diện quản lý chuyên ngành
- Catalogue hoặc tài liệu kỹ thuật nếu cơ quan hải quan yêu cầu
*Lưu ý: Thông tin giữa các chứng từ phải đồng nhất tuyệt đối (tên hàng, số lượng, trọng lượng, trị giá).
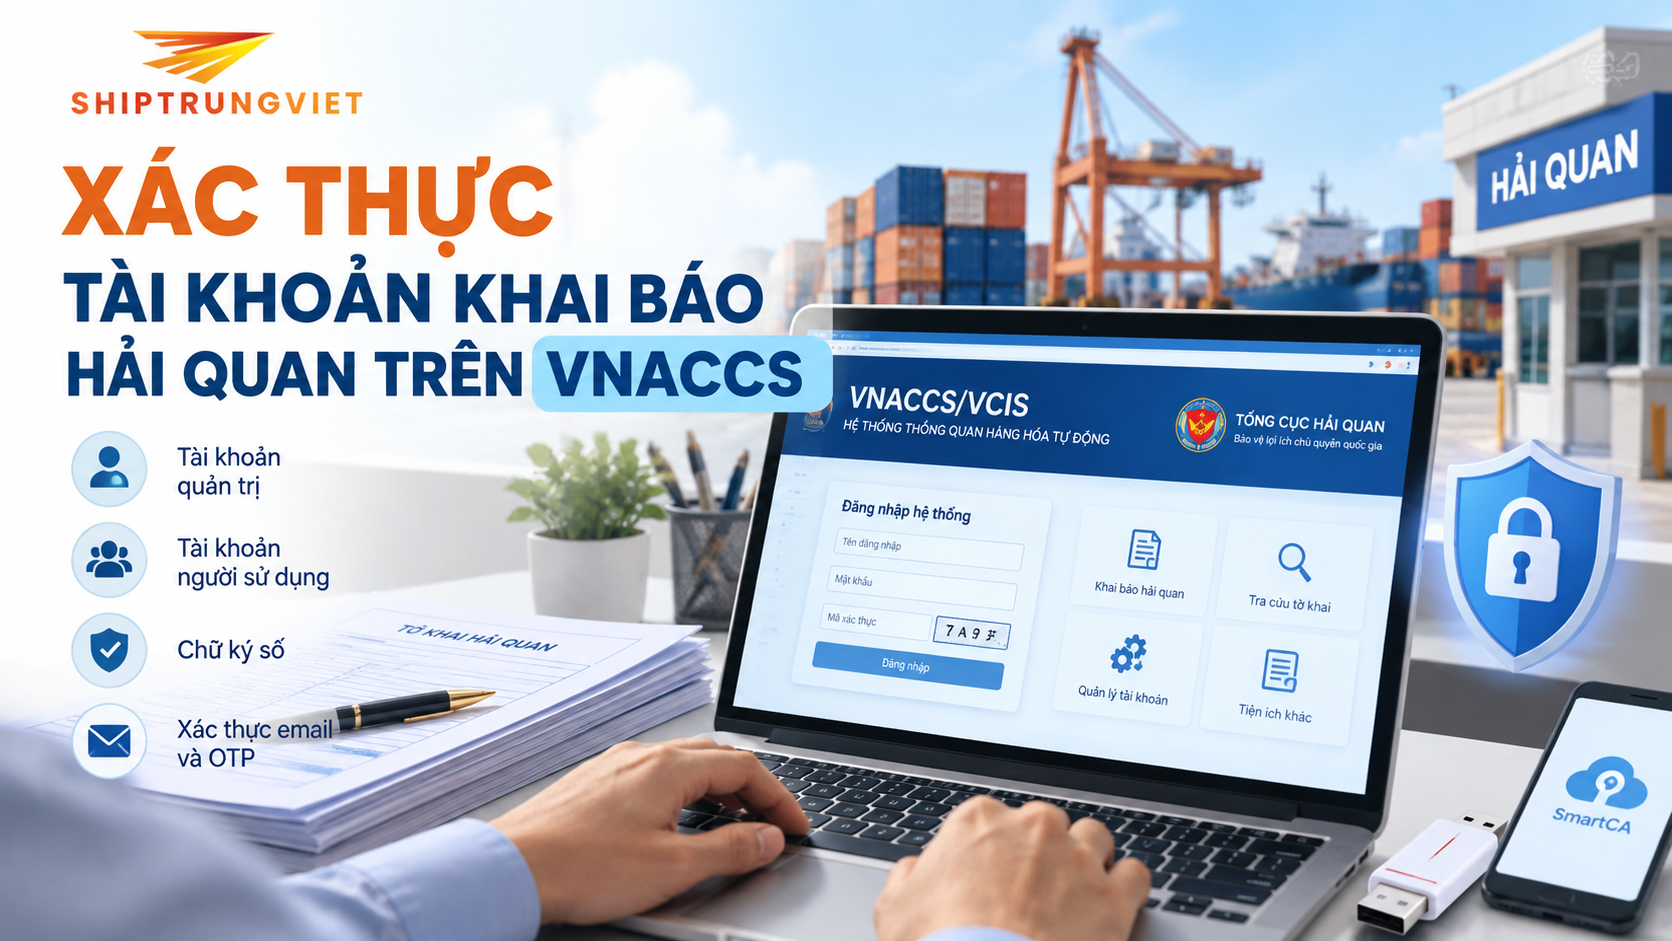
Bước 2: Khai báo trên hệ thống VNACCS/VCIS
Sau khi chuẩn bị đầy đủ hồ sơ, doanh nghiệp tiến hành khai báo điện tử cho những mặt hàng miễn thuế nhập khẩu từ Trung Quốc thông qua hệ thống VNACCS/VCIS.
Đây là bước rất quan trọng vì toàn bộ dữ liệu khai báo sẽ được truyền trực tiếp lên hệ thống hải quan.
Khi khai báo, doanh nghiệp cần đặc biệt lưu ý:
- Nhập chính xác mã HS Code
- Khai đúng trị giá tính thuế
- Chọn đúng mã loại hình nhập khẩu
- Khai đúng thông tin xuất xứ
- Đính kèm đầy đủ chứng từ điện tử nếu có yêu cầu
Đối với hàng hóa hưởng thuế nhập khẩu 0% theo ACFTA, thông tin trên C/O Form E cần được khai báo chính xác tuyệt đối để tránh bị bác ưu đãi thuế.
Sau khi hoàn tất truyền tờ khai, hệ thống hải quan sẽ tự động phân luồng tờ khai gồm:
- Luồng xanh: Hệ thống tự động thông quan, doanh nghiệp có thể thực hiện nộp thuế và lấy hàng.
- Luồng vàng: Hải quan kiểm tra hồ sơ giấy và chứng từ điện tử trước khi thông quan.
- Luồng đỏ: Hải quan kiểm tra thực tế hàng hóa kết hợp kiểm tra hồ sơ.
Tùy theo kết quả phân luồng, doanh nghiệp sẽ thực hiện các bước tiếp theo theo hướng dẫn của cơ quan hải quan.
Bước 3: Lựa chọn đúng mã loại hình nhập khẩu
Việc lựa chọn đúng mã loại hình nhập khẩu là điều kiện quan trọng để được áp dụng chính sách miễn thuế đúng quy định.
Mỗi loại hình nhập khẩu sẽ tương ứng với:
- Chính sách thuế khác nhau
- Quy trình quản lý khác nhau
- Nghĩa vụ thanh khoản khác nhau
Một số mã loại hình phổ biến đối với hàng miễn thuế nhập khẩu từ Trung Quốc gồm:
- E21: Nhập khẩu nguyên liệu để gia công cho thương nhân nước ngoài. Loại hình này thường được miễn thuế nhập khẩu theo quy định.
- E31: Nhập khẩu nguyên liệu để sản xuất hàng xuất khẩu. Doanh nghiệp được miễn thuế nhưng cần thực hiện thanh khoản theo quy định.
- A11: Nhập kinh doanh tiêu dùng. Thường áp dụng với hàng thương mại nhập khẩu có C/O Form E để hưởng ưu đãi thuế nhập khẩu đặc biệt.
Nếu khai sai mã loại hình:
- Doanh nghiệp có thể không được miễn thuế
- Bị truy thu thuế sau thông quan
- Phát sinh xử phạt hành chính
- Gặp khó khăn khi quyết toán hải quan
Do đó, trước khi mở tờ khai, doanh nghiệp nên kiểm tra kỹ loại hình nhập khẩu phù hợp với mục đích sử dụng hàng hóa.
7. Lưu ý khi nhập khẩu hàng miễn thuế từ Trung Quốc
Mặc dù nhiều mặt hàng nhập khẩu từ Trung Quốc được hưởng thuế suất ưu đãi 0% hoặc miễn thuế nhập khẩu, nhưng doanh nghiệp vẫn cần thực hiện đầy đủ thủ tục hải quan và tuân thủ đúng các quy định hiện hành.
7.1. Kiểm tra kỹ quy định nhập khẩu:
- Cập nhật văn bản pháp luật và chính sách miễn thuế mới nhất.
- Kiểm tra mặt hàng có thuộc diện quản lý chuyên ngành hay không.
- Xác định rõ điều kiện để được áp dụng ưu đãi.
7.2. Chuẩn bị đầy đủ chứng từ và hồ sơ
- Hóa đơn thương mại (Commercial Invoice).
- Hợp đồng mua bán.
- Phiếu đóng gói (Packing List).
- Vận đơn (Bill of Lading).
- Chứng nhận xuất xứ C/O (Form E nếu hưởng ưu đãi ACFTA).
- Giấy phép nhập khẩu (nếu thuộc diện bắt buộc).
7.33. Lựa chọn đối tác cung cấp hàng hóa uy tín
- Đảm bảo chất lượng và đúng quy cách hàng hóa.
- Cung cấp chứng từ xuất xứ hợp lệ, hạn chế rủi ro bị bác C/O.
- Giao hàng đúng tiến độ, tránh phát sinh chi phí lưu kho, lưu bãi.
Ship Trung Việt Hỗ Trợ Nhập Hàng Trung Quốc Và Tối Ưu Chi Phí Nhập Khẩu
Để nhập hàng Trung Quốc hiệu quả, doanh nghiệp cần phối hợp tốt giữa việc mua hàng, kiểm tra chứng từ, khai báo hải quan và vận chuyển. Việc nắm được mức thuế ưu đãi có thể giúp giảm chi phí, nhưng chỉ khi hàng hóa đáp ứng đúng điều kiện pháp lý. Ship Trung Việt hướng đến việc hỗ trợ khách hàng trao đổi thông tin lô hàng, lựa chọn phương án vận chuyển và chuẩn bị kế hoạch logistics phù hợp với nhu cầu thực tế. Với mỗi đơn hàng, doanh nghiệp nên cung cấp mô tả sản phẩm, số lượng, trọng lượng, thể tích, địa điểm lấy hàng và địa chỉ giao nhận để được tư vấn sát hơn. Nếu cần hỗ trợ thủ tục nhập khẩu hoặc ủy thác, phạm vi công việc, trách nhiệm các bên và mức phí cần được thống nhất rõ trong báo giá hoặc hợp đồng. Chủ động kiểm tra hồ sơ trước khi hàng xuất phát là cách thiết thực để giảm nguy cơ phát sinh chi phí và hạn chế gián đoạn kế hoạch kinh doanh.
Lợi ích khi sử dụng dịch vụ vận chuyển và hỗ trợ thủ tục nhập khẩu
Khi làm việc với đơn vị logistics có kinh nghiệm, doanh nghiệp có thể tiết kiệm thời gian phối hợp giữa nhà cung cấp, đơn vị vận chuyển và các bên xử lý hồ sơ. Việc trao đổi thông tin hàng hóa từ sớm giúp phát hiện những điểm cần xác minh, chẳng hạn mô tả sản phẩm chưa đủ rõ, chứng từ thiếu thông tin hoặc yêu cầu giao nhận chưa được thống nhất. Điều này đặc biệt hữu ích với doanh nghiệp mới nhập hàng Trung Quốc hoặc chưa có nhân sự chuyên trách về xuất nhập khẩu. Tuy nhiên, dịch vụ vận chuyển không tự động bảo đảm rằng hàng được hưởng thuế suất 0%; điều kiện ưu đãi vẫn phải được xác định theo mã HS, xuất xứ và hồ sơ pháp lý. Khi lựa chọn Ship Trung Việt, khách hàng nên trao đổi rõ nhu cầu vận chuyển, yêu cầu hỗ trợ chứng từ và phạm vi công việc cần thực hiện. Đơn vị cung cấp dịch vụ và doanh nghiệp nhập khẩu cần thống nhất trách nhiệm, các khoản phí và phương án xử lý tình huống phát sinh trước khi triển khai.
Quy trình tư vấn, kiểm tra thông tin và triển khai đơn hàng
Để bắt đầu, khách hàng chuẩn bị tên hàng, hình ảnh, thông số kỹ thuật, số lượng, giá trị dự kiến và thông tin nhà cung cấp tại Trung Quốc. Nếu đã có hợp đồng, hóa đơn hoặc Packing List, hãy cung cấp để thuận tiện đối chiếu. Tiếp theo, Ship Trung Việt có thể trao đổi nhu cầu vận chuyển, địa điểm nhận hàng, thời gian dự kiến và các thông tin logistics cần thiết. Nếu khách hàng cần hỗ trợ thêm về hồ sơ nhập khẩu, hai bên cần xác nhận phạm vi công việc cụ thể và xác định nội dung nào phải được đơn vị khai báo hải quan hoặc chuyên gia thuế kiểm tra. Trước khi gửi hàng, doanh nghiệp nên hoàn thiện chứng từ, xác minh điều kiện ưu đãi thuế và thống nhất bảng chi phí. Trong quá trình vận chuyển, hãy lưu lại hợp đồng, chứng từ thanh toán, hồ sơ hải quan và tài liệu xuất xứ để đối chiếu khi cần. Liên hệ Ship Trung Việt để trao đổi về nhu cầu vận chuyển hàng Trung Quốc và nhận tư vấn phương án phù hợp với từng lô hàng.
Những mặt hàng nhập khẩu Trung Quốc được hưởng thuế suất 0% không thể xác định chỉ bằng một danh sách tên sản phẩm chung. Doanh nghiệp cần tra cứu mã HS, kiểm tra biểu thuế ACFTA hoặc RCEP, xác minh xuất xứ và chuẩn bị chứng từ phù hợp. Đồng thời, cần tính đến VAT cùng các khoản chi phí khác để xác định giá vốn thực tế. Với sự chuẩn bị kỹ lưỡng và phương án logistics phù hợp, doanh nghiệp có thể chủ động hơn về ngân sách, giảm rủi ro hồ sơ và nâng cao hiệu quả nhập hàng. Ship Trung Việt sẵn sàng trao đổi nhu cầu vận chuyển và hỗ trợ khách hàng xây dựng phương án triển khai phù hợp với đặc điểm từng đơn hàng.