Vì sao nhập hàng Trung Quốc chính ngạch cùng sản phẩm nhưng thuế và chi phí khác nhau?
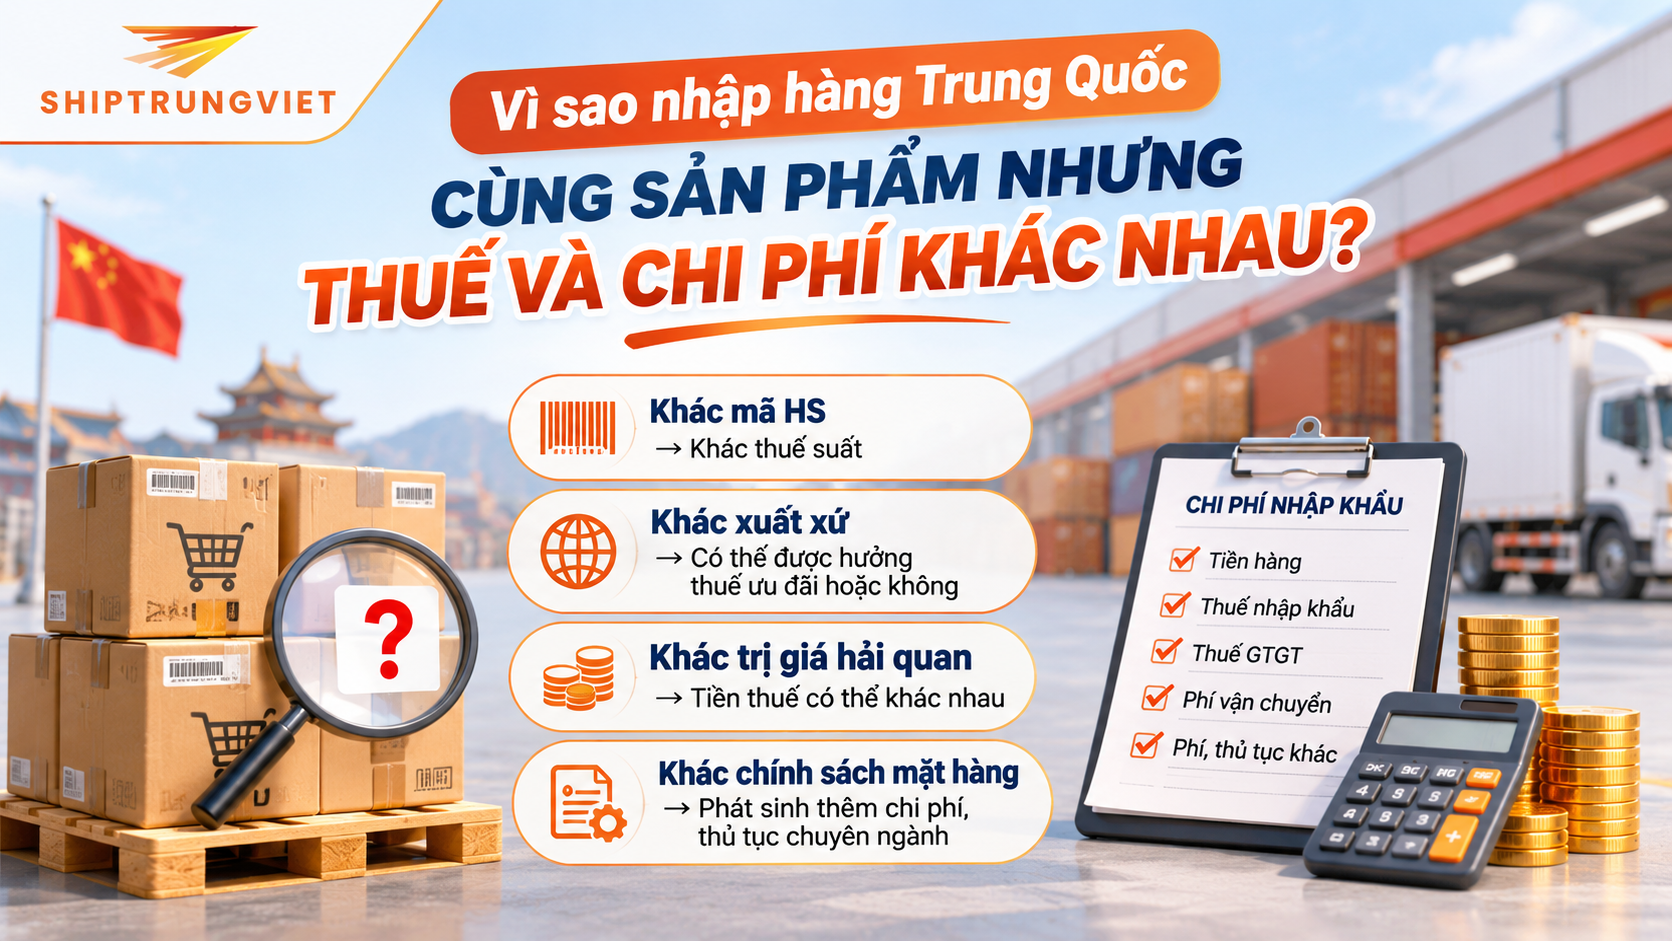
Khi nhập hàng Trung Quốc chính ngạch, không ít doanh nghiệp gặp tình huống cùng một loại sản phẩm nhưng mức thuế phải nộp và tổng chi phí đưa hàng về Việt Nam lại khác nhau đáng kể. Sự chênh lệch này không đơn thuần đến từ giá mua hay đơn vị vận chuyển mà còn liên quan đến mã HS, xuất xứ hàng hóa, trị giá hải quan và chính sách quản lý đối với từng mặt hàng. Hiểu rõ những yếu tố này sẽ giúp doanh nghiệp chủ động dự toán chi phí, lựa chọn phương án nhập khẩu phù hợp và hạn chế rủi ro phát sinh trong quá trình thông quan. Cùng Ship Trung Việt tìm hiểu những nguyên nhân quan trọng ảnh hưởng đến thuế và chi phí nhập hàng Trung Quốc.
Nhập hàng Trung Quốc cùng sản phẩm nhưng khác mã HS có thể khác thuế suất
Mã HS (Harmonized System) là hệ thống mã số dùng để phân loại hàng hóa trong hoạt động thương mại quốc tế. Khi nhập hàng Trung Quốc về Việt Nam, mã HS là một trong những căn cứ quan trọng để xác định thuế suất nhập khẩu và chính sách quản lý áp dụng. Hai sản phẩm có hình thức bên ngoài tương tự nhau nhưng khác về chất liệu, cấu tạo, công dụng hoặc đặc tính kỹ thuật có thể được phân loại vào những mã HS khác nhau, dẫn đến mức thuế suất khác nhau.
Chẳng hạn, một sản phẩm trang trí bằng gốm và một sản phẩm có hình dáng tương tự nhưng làm từ nhựa có thể thuộc những nhóm hàng khác nhau. Tuy nhiên, việc phân loại không thể chỉ dựa vào tên gọi thương mại hoặc hình ảnh sản phẩm mà cần xem xét bản chất hàng hóa và quy tắc phân loại. Vì vậy, trước khi đặt hàng, doanh nghiệp nên chuẩn bị đầy đủ mô tả, thành phần, thông số kỹ thuật và tài liệu sản phẩm để xác định mã HS phù hợp, tránh áp sai thuế suất hoặc phát sinh nghĩa vụ thuế bổ sung.
Nhập hàng Trung Quốc có thể hưởng mức thuế khác nhau do xuất xứ
Xuất xứ hàng hóa là yếu tố quan trọng quyết định khả năng áp dụng thuế suất ưu đãi khi nhập hàng Trung Quốc. Một sản phẩm được vận chuyển từ Trung Quốc về Việt Nam không có nghĩa sản phẩm đó đương nhiên mang xuất xứ Trung Quốc. Hàng hóa có thể được sản xuất tại quốc gia khác rồi phân phối qua thị trường Trung Quốc. Vì vậy, doanh nghiệp cần phân biệt rõ nơi mua hàng, nơi xuất khẩu và xuất xứ thực tế của sản phẩm.
Đối với hàng hóa đáp ứng quy tắc xuất xứ, doanh nghiệp có thể được hưởng thuế suất ưu đãi đặc biệt theo các hiệp định thương mại như ACFTA hoặc RCEP, nếu đáp ứng đầy đủ điều kiện và chứng từ theo quy định. Chẳng hạn, C/O mẫu E thường được sử dụng để chứng minh xuất xứ trong khuôn khổ ACFTA. Tuy nhiên, không phải cứ có C/O là chắc chắn được giảm thuế. Doanh nghiệp cần kiểm tra mã HS, quy tắc xuất xứ, tính hợp lệ của chứng từ và biểu thuế áp dụng tại thời điểm nhập khẩu.
Nhập hàng Trung Quốc cùng mã HS và xuất xứ nhưng trị giá khác thì tiền thuế vẫn có thể khác
Ngay cả khi hai lô hàng Trung Quốc có cùng mã HS, cùng xuất xứ và áp dụng một mức thuế suất, số tiền thuế phải nộp vẫn có thể khác nhau do trị giá hải quan không giống nhau. Đối với hàng hóa áp dụng thuế theo tỷ lệ phần trăm, thuế nhập khẩu được tính dựa trên trị giá tính thuế và thuế suất tương ứng. Trị giá hải quan thường được xác định từ trị giá giao dịch sau khi thực hiện các khoản điều chỉnh theo quy định, không đơn thuần là giá ghi trên hóa đơn thương mại.
Ví dụ, hai doanh nghiệp cùng nhập một loại máy móc với thuế suất nhập khẩu giả định là 10%. Nếu trị giá tính thuế của lô thứ nhất là 100 triệu đồng, thuế nhập khẩu tương ứng là 10 triệu đồng. Trong khi đó, lô thứ hai có trị giá tính thuế 150 triệu đồng sẽ phát sinh 15 triệu đồng tiền thuế. Do đó, doanh nghiệp cần kiểm tra điều kiện giao hàng, chi phí liên quan và chứng từ giao dịch để dự toán nghĩa vụ thuế chính xác.
Nhập hàng Trung Quốc khác chính sách mặt hàng cũng có thể làm tổng chi phí khác
Bên cạnh thuế nhập khẩu, chính sách quản lý chuyên ngành cũng ảnh hưởng đáng kể đến tổng chi phí đưa hàng Trung Quốc về Việt Nam. Mỗi nhóm sản phẩm có thể chịu những yêu cầu pháp lý khác nhau, tùy thuộc vào tính chất, công dụng và quy định quản lý tại thời điểm nhập khẩu. Chẳng hạn, một số thiết bị điện có thể thuộc diện kiểm tra chất lượng hoặc yêu cầu về an toàn kỹ thuật, trong khi thực phẩm, mỹ phẩm hay sản phẩm dành cho trẻ em có thể phải đáp ứng những thủ tục chuyên ngành riêng.
Sự khác biệt này khiến hai lô hàng có giá mua và phí vận chuyển tương đương nhưng tổng chi phí nhập khẩu không giống nhau. Doanh nghiệp có thể phải chuẩn bị thêm hồ sơ, thực hiện kiểm nghiệm, chứng nhận hợp quy hoặc hoàn thành thủ tục kiểm tra chuyên ngành nếu pháp luật yêu cầu. Một số mặt hàng còn có thể chịu thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường hoặc các biện pháp phòng vệ thương mại. Vì vậy, việc xác định chính sách mặt hàng cần được thực hiện trước khi đặt mua, thay vì chờ hàng về cửa khẩu mới kiểm tra. <Cite ref="turn348395search6"/>
Nhập hàng Trung Quốc số lượng lớn càng cần xác định thuế trước khi vận chuyển
Đối với doanh nghiệp nhập hàng Trung Quốc số lượng lớn, xác định trước nghĩa vụ thuế là bước quan trọng để xây dựng kế hoạch tài chính và kiểm soát giá vốn. Khi giá trị lô hàng tăng, một chênh lệch nhỏ về thuế suất cũng có thể tạo ra khoản chi phí đáng kể. Chẳng hạn, với lô hàng có trị giá tính thuế 1 tỷ đồng, mức chênh lệch thuế suất 5 điểm phần trăm tương ứng 50 triệu đồng tiền thuế nhập khẩu. Khoản chênh lệch này có thể ảnh hưởng trực tiếp đến ngân sách và hiệu quả kinh doanh.
Trước khi nhà cung cấp xuất hàng, doanh nghiệp nên rà soát mã HS, xuất xứ, trị giá dự kiến và các loại thuế có thể phát sinh. Đồng thời, cần kiểm tra hợp đồng, hóa đơn thương mại, bảng kê đóng gói và những chứng từ cần thiết cho quá trình thông quan. Với mặt hàng phức tạp, doanh nghiệp có thể xem xét thủ tục đề nghị cơ quan hải quan xác định trước mã số, xuất xứ hoặc trị giá hải quan theo quy định. Sự chuẩn bị này giúp hạn chế nguy cơ phát sinh chi phí ngoài dự kiến.
Nhập hàng Trung Quốc cần tính thuế cùng phương án vận chuyển
Khi lập kế hoạch nhập hàng Trung Quốc, doanh nghiệp không nên tách riêng chi phí thuế và chi phí vận chuyển. Hai yếu tố này có mối liên hệ trực tiếp đến tổng giá vốn của lô hàng. Tùy theo điều kiện mua bán và phương thức vận chuyển, các khoản chi phí vận tải, bảo hiểm đến địa điểm nhập khẩu đầu tiên có thể ảnh hưởng đến trị giá hải quan theo quy định. Vì vậy, việc lựa chọn đường bộ, đường biển hay đường hàng không cần được đánh giá trên cả phương diện thời gian, chi phí và yêu cầu thủ tục.
Chẳng hạn, vận chuyển đường hàng không thường phù hợp với những lô hàng cần giao nhanh nhưng chi phí có thể cao hơn các phương thức khác. Trong khi đó, vận chuyển đường biển thường được cân nhắc với hàng số lượng lớn hoặc cồng kềnh. Đường bộ là phương án phổ biến trong giao thương Trung Quốc – Việt Nam, song vẫn cần tính đến lịch trình, cửa khẩu và đặc điểm hàng hóa. Doanh nghiệp nên lập bảng dự toán gồm tiền hàng, vận chuyển, bảo hiểm, thuế, phí thông quan và giao hàng nội địa để lựa chọn phương án tối ưu.
Ship Trung Việt đồng hành cùng doanh nghiệp trong quá trình nhập khẩu chính ngạch
Nhập khẩu chính ngạch hàng Trung Quốc đòi hỏi doanh nghiệp phải phối hợp nhiều công đoạn, từ lựa chọn nhà cung cấp, xác định điều kiện giao dịch đến chuẩn bị chứng từ, thực hiện thủ tục hải quan và tổ chức vận chuyển. Chỉ một sai sót trong thông tin sản phẩm hoặc hồ sơ nhập khẩu cũng có thể ảnh hưởng đến tiến độ nhận hàng và chi phí thực tế. Vì vậy, việc lựa chọn đơn vị logistics có khả năng hỗ trợ phù hợp là yếu tố cần được cân nhắc ngay từ giai đoạn lập kế hoạch.
Với định hướng đồng hành cùng khách hàng trong hoạt động giao thương Trung Quốc – Việt Nam, Ship Trung Việt hướng đến hỗ trợ doanh nghiệp tìm hiểu phương án nhập hàng và vận chuyển phù hợp với đặc điểm từng lô hàng. Khách hàng có thể trao đổi thông tin sản phẩm, số lượng, giá trị đơn hàng và nhu cầu nhập khẩu để được tư vấn phạm vi dịch vụ cụ thể. Đặc biệt, việc chủ động rà soát các yếu tố liên quan đến thuế, chứng từ và phương án vận chuyển trước khi xuất hàng sẽ giúp doanh nghiệp xây dựng kế hoạch nhập khẩu minh bạch, hiệu quả hơn.
Liên hệ Ship Trung Việt – Hotline: 032.555.1688 để trao đổi về nhu cầu nhập hàng Trung Quốc và phương án vận chuyển chính ngạch về Việt Nam.